
2026年4月21日に日本都市ファンド投資法人の決算が発表されました。
分配金は当初の予想一口当たり分配金が2,952円のところ3,006円で着地しました。
内部成長と外部成長を連動させた「収益基盤の質的転換」
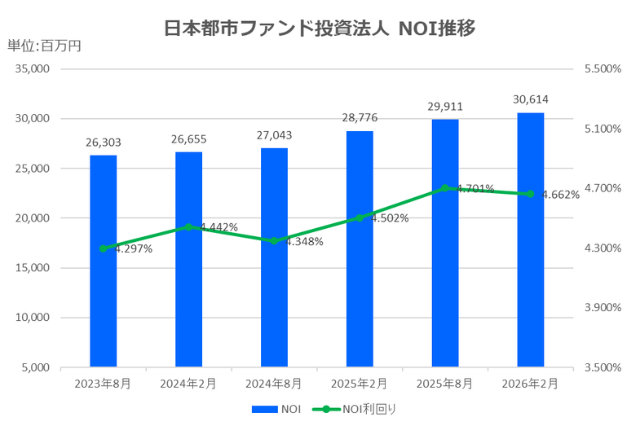
2026年2月期の日本都市ファンド投資法人は、内部成長と外部成長を単なる二本柱としてではなく、互いを補完し合う循環構造として機能させ、収益基盤の質的転換を進めました。内部成長では、既存ポートフォリオの賃料増額が顕著であり、商業・オフィス・住宅の全セクターで増額改定が進みました。添付資料にある通り、「オフィスは+10.5%、商業は+5.9%、住宅は+6.1%」と、いずれも高い増額率を記録しています(「賃料増減率*1 (増減額) +10.5%」)。特に都市型商業では、ダイレクトリーシングによる入替が奏功し、御堂筋や心斎橋といった希少立地で大幅な賃料増額を実現しました。
歩合賃料の増加も内部成長の重要な要素であり、売上上昇に連動した収益拡大が続いています。資料では「売上が10%上昇した場合の歩合賃料上昇額は+4.1億円」と示されており、商業施設の回復基調が収益に直結する構造が強化されています。
一方、外部成長では、CREカーブアウト案件の取得や私募REIT投資口の追加取得など、用途横断の取得力を発揮しました。富士ソフトグループ所有のオフィス14物件の取得は象徴的であり、スポンサーとの協働による独自の取得ルートが確立されつつあります。また、譲渡益の確保にも積極的で、資料にあるように「鑑定評価額対比+30%で売却」(JMFビル江戸川橋01)するなど、売却益の最大化を重視した資産入替を実行しています。
内部成長と外部成長を循環させることで、DPUは過去最高の3,006円に到達し、実力EPUも2,477円へと成長しました。この期は、収益の“量”ではなく“質”を高める転換点となったと言えます。
財務戦略の安定化とサステナビリティの深化による「長期運用耐性の強化」
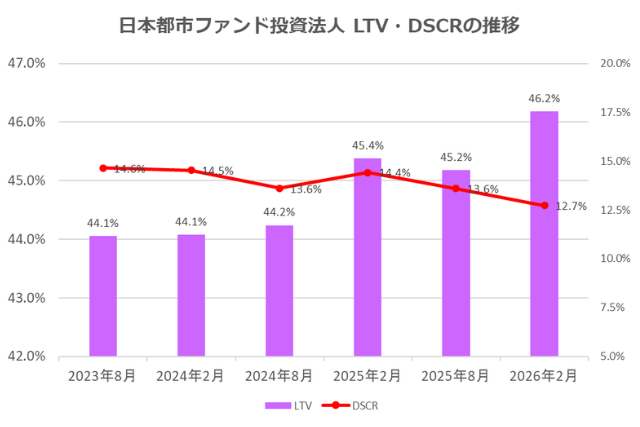
財務面では、金利上昇局面に対応した負債構造の安定化が進みました。平均デットコストは0.95%と依然低位にあり、固定金利比率93.8%、長期負債比率98.4%という構成により、金利変動の影響を極小化しています。資料にも「基準金利に+25bpのバッファを織込み済」と記載されており、短期的な金利上昇に対して備えた運用が行われています。
LTVは37.9%と適正水準を維持しつつ、コミットメントライン750億円を確保することで、取得余力と流動性を両立させています。資産入替を継続する本投資法人にとって、財務の柔軟性は外部成長の前提条件であり、この期はその基盤をより強固にした期となりました。
サステナビリティ対応では、環境・ガバナンスの両面で取り組みが進展しました。京都ファミリーでの太陽光パネル設置とグリーンリース契約は象徴的であり、資料には「発電した電力を施設内で活用することにより、CO2排出量及び電気料金の削減を図っています」と記載されています。さらに、GHG排出量は2020年比で39.2%削減と、2030年の42%削減目標にほぼ到達しています。
外部評価も向上し、GRESBで最高位の「5 Star」、CDPで「A」を獲得するなど、国内REITの中でもトップクラスの評価を得ています。財務の安定性とサステナビリティの深化が、長期運用耐性を高める基盤として機能した期でした。
「総合型プレミアム」を体現した成長期
2026年2月期は、本投資法人が掲げる“総合型プレミアム”の強みが最も明確に表れた期でした。商業・オフィス・住宅の三用途を横断した運用力が内部成長を牽引し、CREカーブアウトや私募REIT投資口取得など多様な取得手法が外部成長を支えました。財務面では金利上昇局面でも揺らがない負債構造を維持し、サステナビリティ対応では国内最高水準の評価を獲得しています。
結果として、NAVは129,000円へ上昇し、含み損益は2,966億円へ拡大しました。DPUは過去最高の3,006円に到達し、トータルリターンは13.8%と高い成果を示しています。添付資料の一文にあるように、「内部成長と売却益還元により、DPUは3,000円へ到達」したことは、この期の象徴的成果と言えます。
本投資法人は、用途横断の運用力・取得力・財務安定性・ESG対応を一体化させることで、総合型REITとしての競争優位をさらに強固なものとしました。2026年2月期は、単なる成長ではなく、次の成長ステージへ向けた“質的な飛躍”を遂げた期として位置づけられます。