
2026年1月20日にユナイテッド・アーバン投資法人の決算が発表されました。
分配金は当初の予想一口当たり分配金が4,000円のところ4,010円で着地しました。
多様なアセットを組み合わせた取得と資産入替えの推進
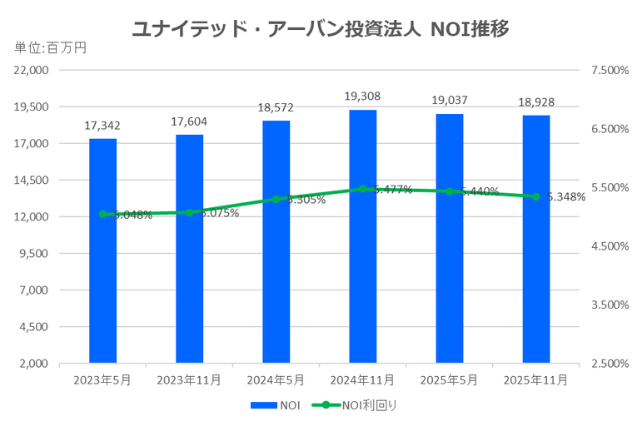
2025年11月期のUURは、総合型リートとしての強みを活かし、ホテル・商業施設・住居・その他をバランス良く組み合わせた外部成長を進めました。当期は「ザ・ビーお茶の水」「スマイルホテルプレミアム大阪本町」「チャームスイート北畠」の3物件を合計143.6億円で取得し、いずれも鑑定評価額を下回る価格での取得に成功しています(「ザ・ビーお茶の水」取得価格2,780百万円、鑑定2,940百万円 )。ホテル2物件はインバウンド需要の拡大と大阪万博効果を取り込む成長期待物件であり、変動賃料型ホテルの収益増加が見込める点でポートフォリオの収益性向上に寄与しました。
一方で、老朽化や収益性の観点から選別した3物件を譲渡し、譲渡価格は合計107.6億円、売却益は12.2億円となりました(「宮前ショッピングセンター」譲渡価格5,500百万円 )。資産入替えにより平均築年数の若返りと収益性の改善を図り、総合型リートとしての柔軟なポートフォリオ運営を継続しています。
内部成長では、ポートフォリオ全体の稼働率を99.1〜99.2%で維持し、安定した賃料収入を確保しました(2025年11月期末稼働率99.2% )。特にホテルセクターでは、インバウンド需要の拡大と大阪圏のRevPAR上昇が収益を押し上げ、変動賃料型ホテルの賃料総額は過去最高を更新しています(ADR14,120円、RevPAR12,683円、いずれも前期比増加 )。物流・コールセンターでも増額更改が進み、その他セクターの賃料収入が底堅く推移しました。
既存物件の収益改善に加え、新規取得物件の寄与が進んだことで、賃貸事業利益は151億円と高水準を維持しています(前期比▲0.4億円、ほぼ横ばい )。総合型リートとして各アセットの収益特性を組み合わせ、景気変動下でも安定した内部成長を実現した点が特徴です。
負債の適切なコントロールと格付維持
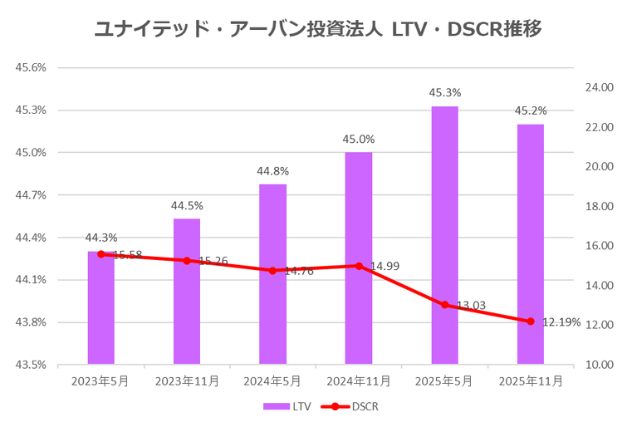
当期の財務戦略は、資産入替えと負債管理を組み合わせた安定運営が中心となりました。有利子負債は329,953百万円と前期比で2,600百万円減少し、短期・長期のバランスを保ちながら返済と借入を機動的に実施しています(短期借入金は1,200→2,600百万円へ増加、長期借入金は297,253→301,253百万円へ増加 )。投資法人債は26,100百万円へ減少し、償還スケジュールの平準化を進めています。
格付はJCRの「AA/安定的」を維持し、金利上昇局面でも財務の健全性を確保しました(2025年12月31日時点格付 AA )。資産入替えによる売却益を分配に充当しつつ、負債の過度な増加を抑えた点は、総合型リートとしての安定性を裏付けています。
GHG排出量については、従来の2030年目標の達成見通しを踏まえ、2035年度までにスコープ1〜3合算で36%削減(2024年度比)、2050年までにネットゼロを目指す新たな長期目標を設定しています。さらに、GRESBリアルエステイト評価では「4 Stars」、開示評価では最上位の「A」を取得し、国際的なESG評価でも高い水準を維持しています(GRESB評価4 Stars/A )。