
2026年6月17日に投資法人みらいの決算が発表されました。
分配金は当初の予想一口当たり分配金が1,300円のところ1,349円で着地しました。
変化する市場環境を捉えた資産入替と収益力向上
2026年4月期の投資法人みらいは、「賢守×成長」の方針のもと、安定的なキャッシュ・フローの確保と将来の成長機会の創出を両立する運用を進めました。当期末の保有資産は44物件、取得価格総額1,801億円となり、オフィス、商業施設、ホテル、その他アセットを組み合わせた分散型ポートフォリオを維持しています。
外部成長では、将来の収益性向上を目的とした資産入替に注力しました。2026年5月には結婚式場である「THINGS青山」の譲渡を決定し、取得価格や鑑定評価額を上回る価格で含み益を顕在化させることになりました。一方で、2026年6月には「スマイルホテル熊谷」の取得を決定しています。同ホテルは安定したビジネス需要と観光需要の双方を取り込みやすい立地にあり、2027年には賃料改定機会も予定されていることから、将来的な収益成長が期待されています。
また、スポンサーサポートを活用したパイプラインも充実しており、ホテル3物件とオフィス1物件、合計約150億円の取得候補資産を確保しています。変動賃料型ホテルや賃料ギャップのあるオフィスなど、将来のアップサイドを期待できる物件が中心となっており、持続的な外部成長への準備が進められています。
内部成長では、オフィスとホテルが収益拡大をけん引しました。オフィスセクターでは東京都心部と地方中核都市の双方で賃料上昇が継続し、稼働率97.8%という高水準を維持しながら賃料改定率9.3%、今後の契約分も含めると11.1%という大幅な増額を実現しています。特に東京フロントテラスや新宿イーストサイドスクエアなどでは20%を超える増額事例もあり、賃料ギャップの解消が着実に進んでいます。
ホテルについては、訪日外国人需要の回復と変動賃料契約の効果が収益向上に寄与しました。変動賃料物件5物件の合計賃料は過去最高を更新し、ホテルセクター全体の収益拡大を支えています。中国からの訪日客減少の影響を受ける物件も一部見られましたが、韓国や台湾など他国からの需要が補完し、ポートフォリオ全体としては堅調な運営が続きました。
安定した財務基盤と脱炭素経営への挑戦
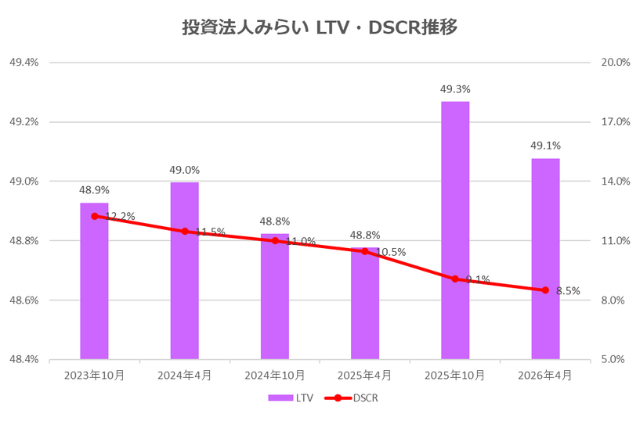
財務面では、金利上昇局面への対応を進めながら、安定した資金調達を継続しました。当期末の有利子負債残高は940億円となり、総資産LTVは49.1%、鑑定LTVは44.3%となっています。固定化比率は85.6%を維持しており、平均調達金利は0.98%と比較的低い水準を確保しています。加えて、JCRのAA-、R&IのA+という高い格付を維持しています。
また、コミットメントライン3,000百万円を維持することで、将来の取得機会や市場環境の変化にも機動的に対応できる体制を整えています。さらに変動金利借入の一部活用や返済期限の分散によって、金利上昇時の影響を抑制する財務戦略を推進しています。
業績面では、営業収益61億700万円、経常利益25億7,400万円、当期純利益25億7,300万円を計上しました。利益分配金は1口当たり1,349円となり、公表予想を49円上回る結果となっています。内部成長による賃料増額とホテル収益の拡大が業績を支えました。
サステナビリティの取り組みでは、2050年ネットゼロに向けた脱炭素ロードマップを策定しました。2030年までにScope1・2の温室効果ガス排出量を42%削減する目標を掲げ、2026年4月から本格的な取り組みを開始しています。さらに環境認証取得率の拡大やグリーンファイナンスの活用を進めており、環境負荷低減と資産価値向上の両立を目指しています。
「賢守×成長」を実践する次なるステージへ
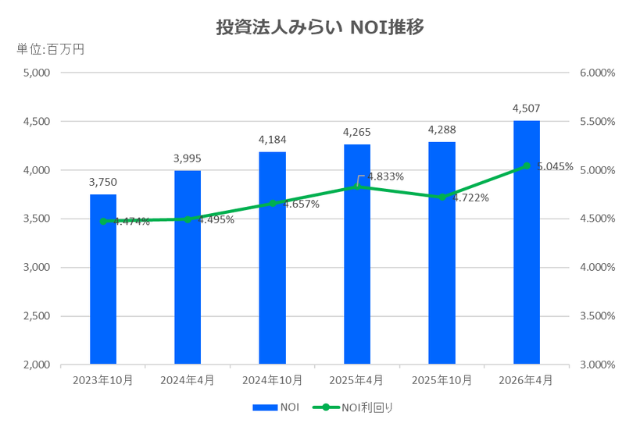
2026年4月期は、投資法人みらいが掲げる「賢守×成長」の戦略が具体的な成果として表れた期となりました。オフィスでは賃料上昇と高稼働率、ホテルでは変動賃料の増加による収益改善が進み、内部成長が着実に拡大しています。NOI利回りは5.0%、期末稼働率は99.2%と高水準を維持し、ポートフォリオの安定感も際立っています。
また、資産入替による含み益の顕在化と成長性の高いホテル取得を組み合わせることで、短期的な還元と中長期的な成長の両立を図っています。さらにスポンサーサポートによる豊富なパイプラインやホテル・オフィスを中心としたアップサイド機会を背景に、今後も分配金の安定成長が期待されます。
今後は、オフィスの賃料ギャップ解消、ホテルの変動賃料拡大、資産入替による収益力強化を進めながら、内部成長を主軸とした投資主価値向上を目指していく方針です。環境変化に柔軟に対応しながら、中長期的な成長を追求する姿勢が鮮明となった決算でした。