
2026年8月14日にいちごグリーンインフラ投資法人の決算が発表されました。
分配金は当初の予想一口当たり分配金が3,540円のところ3,540円で着地しました。
尚、利益超過分配金1,788円が含まれています。
外部成長は停滞しつつ、内部成長は発電量確保と設備不具合対応が中心となった一年
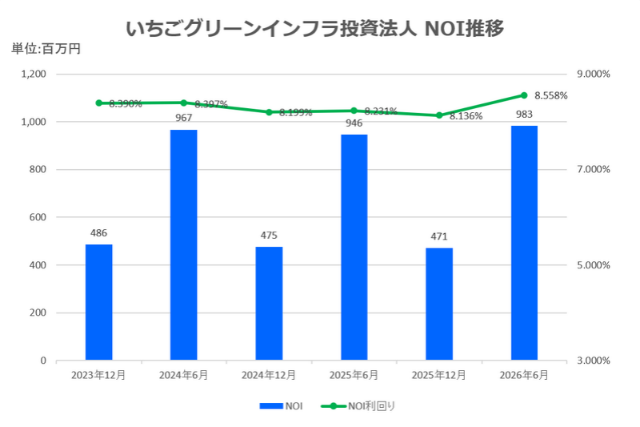
2026年6月期は、新規資産の取得や売却がなく、外部成長は事実上停滞しました。再生可能エネルギー市場ではFIT制度の新規適用終了や環境アセスメント強化など、開発難易度が高まる構造変化が続いており、投資主利益への影響を慎重に見極める姿勢が維持された結果といえます。一方で内部成長については、既存15発電所の運営・維持管理を通じた発電量の確保が中心となりました。
当期の発電量は3,239万kWhとなり、期初予想比では-2.6%の着地でした。15発電所中11発電所が予測を上回る一方、名護二見ECO発電所のPID(パネル不具合)や伊予中山町出渕・都城安久町での出力制御が影響し、4発電所で予測を下回りました。名護二見についてはパネルメーカーが保証対象と認めているものの協議は進展しておらず、引き続き減収要因となりました。ただし、オペレーターによる基本賃料保証が発動したことで、営業収益への影響は限定的に抑えられています。
内部成長の取り組みとしては、全国の発電所を統合監視システムでリアルタイム管理し、故障の早期発見と修繕を徹底することで発電ロスの低減を図りました。また、全15発電所でオンライン出力制御の導入が完了し、出力制御による逸失発電量の抑制が進んだことも特徴的です。地域分散による気象リスクの平準化も奏功し、全体としては安定した発電運営が継続されました。
借入残高の着実な低下と賃料保証が財務安定性を支え、サステナビリティ対応は発電量維持と地域貢献が軸に
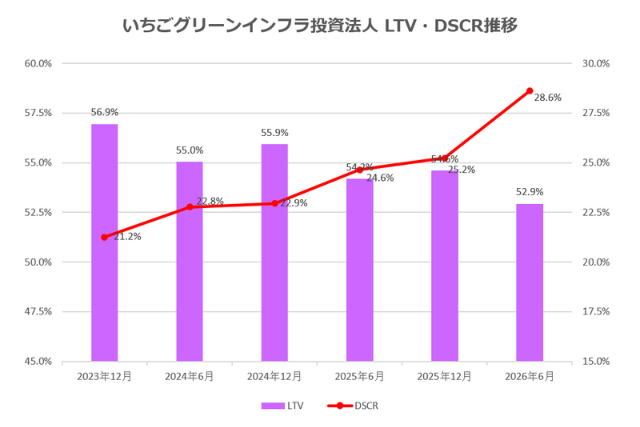
財務面では、新規調達は行わず、約定返済を通じて借入残高を3,636百万円まで減少させました。期末LTVは52.9%となり、前年の54.2%から低下し、財務健全性は着実に改善しています。有利子負債÷FFO倍率も4.3倍まで低下し、現金収入による負債耐性が強まった一年でした。営業収益は1,028百万円、営業利益229百万円、経常利益181百万円、当期純利益180百万円となり、営業収益こそ期初予想比-18百万円でしたが、費用コントロールにより利益面は予想を上回りました。
サステナビリティ対応としては、発電量3,239万kWhによりCO₂削減量15,686トンを達成し、全国の地域分散型発電所による環境貢献が継続しました。設備不具合への対応や出力制御対策は、再生可能エネルギーの安定供給を支える重要なサステナビリティ施策として位置づけられます。また、地域経済振興を目的とした取り組みとして、長年続いたJリーグ株主・投資主優待制度がスポンサー契約満了に伴い終了し、新たに農産物等を提供する「いちごTHANKS!マンスリープレゼント」が開始されました。地域との共生を重視する姿勢は変わらず維持されています。
発電量の微減を克服し、10か年予想を全期間達成した安定運用の一年
2026年6月期は、発電量が期初予想を下回る環境下でも、オペレーターの賃料保証と費用抑制により、営業収益1,028百万円、営業利益229百万円、経常利益181百万円、当期純利益180百万円を確保しました。結果として、投資口1口当たり分配金は3,540円となり、期初予想どおりの水準を維持し、10か年長期予想を全期間で達成する形となりました。1口当たりFFOは8,175円と前期比+4.8%の増加となり、現金収入の厚みが財務安定性をさらに高めています。
名護二見のPIDや出力制御の増加、インフレによる運営管理費用の上昇など、事業環境は上場時から大きく変化していますが、オンライン出力制御の導入完了、地域分散によるリスク平準化、オペレーター保証による収益安定化など、複数の対策が総合的に機能し、安定した運用成果につながりました。外部成長が停滞する一方で、内部成長と財務管理を軸にした堅実な運営が続き、再生可能エネルギーの長期安定運用を投資主へ確実に還元する一年となりました。