
2026年6月15日に積水ハウス・リート投資法人の決算が発表されました。
分配金は当初の予想一口当たり分配金が3,384円のところ3,407円で着地しました。
尚、利益超過分配金608円が含まれています。
成長性を重視した資産入替と収益基盤の強化
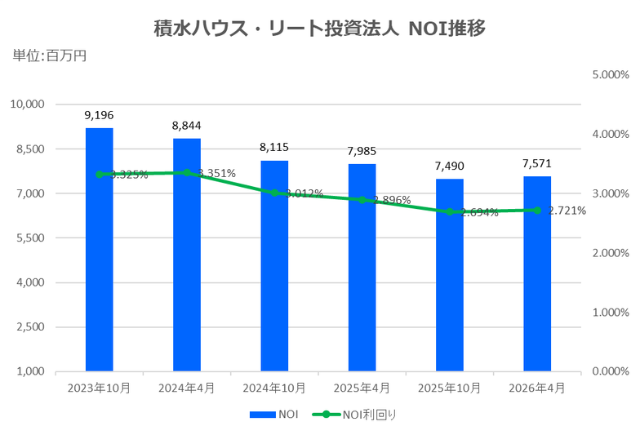
2026年4月期の積水ハウス・リート投資法人202604短信の運用では、資産入替を通じたポートフォリオの質向上と内部成長の追求が大きなテーマとなりました。スポンサーである積水ハウスグループの総合力を活用しながら、国内外の住居資産と商業用不動産を組み合わせたポートフォリオの収益力向上に取り組んでいます。
外部成長では、国内住居の収益性向上を目的として積極的な物件入替を実施しました。当期は賃貸住宅9物件を取得する一方で、住居12物件とオフィスビルの一部を譲渡しました。取得した物件は主に東京23区や主要都市の築浅住居であり、将来的な賃料上昇余地を重視した選定となっています。特に2026年10月期以降に取得予定の「プライムメゾン錦糸町」を含む一連の資産取得により、住居ポートフォリオの東京圏比率は87%超まで高まる見込みです。
内部成長では、国内住居セクターが大きく収益をけん引しました。新規契約時の賃料変動率は14.4%、更新契約時は3.6%といずれも過去最高を記録しています。特に東京23区では新規契約時賃料上昇率が14.9%に達し、需要の強さを背景に高い賃料成長を実現しました。また、更新契約においても増額打診率84.8%、応諾率70.2%となり、既存テナントに対する賃料引き上げも着実に進展しています。
さらに、リノベーションを活用したバリューアップ施策も継続しています。当期は29戸でリノベーション工事を実施し、成約住戸における賃料上昇率は30.7%、ROIは43.3%となりました。単なる市場環境の追い風だけでなく、積極的な設備更新や間取り改善により資産価値向上を図っていることが特徴です。
安定した財務基盤とサステナビリティ経営の深化
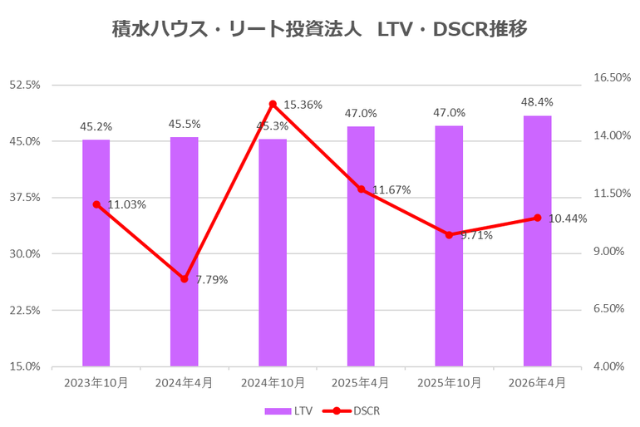
財務面では、成長投資を継続しながらも安定的な資金調達を維持しました。当期には既存借入金の借換えに加え、住居取得資金として総額175億円超の借入れを実施しています。その結果、有利子負債残高は2,840億円となり、総資産LTVは48.4%となりました。長期有利子負債比率は94.6%を維持しており、安定性を重視した財務運営が継続されています。
業績面では、営業収益223億円、経常利益120億円、当期純利益120億円を計上しました。分配金は1口当たり3,140円となり、巡航EPUは1,475円と前期を上回りました。賃料成長やリノベーション効果、米国住居資産の改善などが収益拡大に寄与しています。
サステナビリティへの取り組みも着実に進化しています。当期は資産運用会社が環境マネジメントシステム「エコアクション21」の認証を取得したほか、国内住居物件にリユース・リサイクルボックスを設置し、入居者と連携した循環型社会への貢献を推進しました。
また、気候変動対策として、2030年までにGHG排出量を2023年比でScope1・2を42%削減、Scope3を25%削減する中期目標を設定し、2050年ネットゼロを目指しています。2024年実績では既にGHG排出量を32.4%削減しています。さらにグリーン認証取得割合は91.3%まで拡大し、住居(国内)は90.0%、住居(米国)は100%を達成しています。
加えて、2025年のCDP気候変動プログラムでは2年連続で最高評価の「A」を取得し、S&P Globalのサステナビリティ評価でも高い評価を維持しています。
国内外の住居成長を取り込む次なるステージへ
2026年4月期は、積水ハウス・リート投資法人にとって内部成長力の強さが際立った期となりました。賃料増額率は新規契約・更新契約ともに過去最高を記録し、国内住居が収益成長の主役となっています。また、米国住居についても稼働率の改善が進み、配当利回り向上が期待できる状況となっています。
資産入替によって東京圏比率を高めるとともに、築浅住居への投資を進めることで、ポートフォリオの競争力と成長性は一段と向上しました。加えて、御殿山SHビルの分割譲渡による資金を再投資や投資主還元に活用する方針を示しており、外部成長と分配金成長の両立を図っています。
今後も国内住居の賃料成長、米国住居の収益改善、戦略的な資産入替を組み合わせながら、2029年10月期の巡航EPU1,600円達成を目指しています。安定した財務基盤と高いESG評価を土台として、持続的な投資主価値向上を追求する姿勢が明確に示された決算でした。